📌 «La rentabilidad del fondo de dotación de la UNC superó el 30 % , ya que las inversiones iniciales en SpaceX dieron unos resultados impresionantes, según datos de Cryptopolitan.
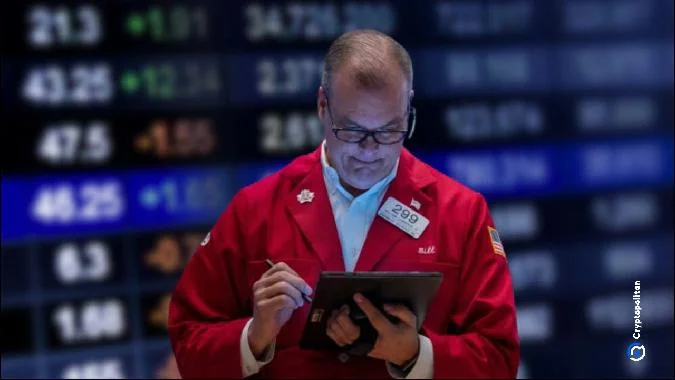
– La rentabilidad del fondo de dotación de la UNC superó el 30 % gracias a una inversión temprana en SpaceX.
En el momento de su salida a bolsa, la participación de SpaceX representaba alrededor del 10 % de la cartera de UNC Management Company, cuyo volumen alcanzaba casi los 15 000 millones de dólares.
Otros fondos de dotación universitarios también se beneficiaron de inversiones tempranas en SpaceX, OpenAI y Anthropic.
El fondo de dotación de la Universidad de Carolina del Norte obtuvo una rentabilidad superior al 30 % durante el año que finalizó en junio, y una parte significativa de esos beneficios se debió a las inversiones en SpaceX realizadas varios años antes de su salida a bolsa.
En el momento de la salida a bolsa de la empresa, el peso de esta única posición había aumentado hasta aproximadamente el 10 % de los casi 15 000 millones de dólares que gestiona la UNC Management Company. La UNC invirtió por primera vez en SpaceX aproximadamente en la época de la crisis financiera mundial.
Ahora que esta inversión de hace tiempo está dando sus frutos, al mismo tiempo, varios otros grandes fondos de universidades estadounidenses están obteniendo por fin beneficios sustanciales de empresas tecnológicas privadas.
Y esto no es exclusivo de la UNC. Varios grandes fondos de dotación universitarios podrían acabar igualando al mercado bursátil general de EE. UU. o incluso superarlo tras muchos años de rezago.
Según datos de Cambridge Associates, algunos de ellos podrían «superar considerablemente» al índice S&P 500, que en los 12 meses anteriores al 30 de junio subió más de un 20 % . Margaret Chen, que dirige la división de la empresa dedicada a los fondos de dotación y fondos globales, señaló que el principal crecimiento lo proporcionó «un número limitado de empresas privadas de gran éxito».
Margaret también prevé que la rentabilidad mediana en todo el sector será «muy elevada». Algunas universidades adquirieron estas participaciones directamente. Otras las obtuvieron a través de gestores de fondos de inversión privados. Muchos de los datos definitivos aún no se han hecho públicos, ya que la valoración de las inversiones privadas requiere mucho más tiempo que la de las acciones que cotizan a diario en bolsa.
Margaret resumió con bastante claridad los resultados del año. «Este año promete ser excepcional para los inversores institucionales que cuentan en su cartera con varias grandes empresas ganadoras del mercado privado», afirmó. , “detected_source_language “: “EN
“”,”detected_source_language”:”RU
«Superar cualquiera de estos índices generales resulta complicado incluso para los especialistas en selección de acciones más activos. La mayoría de ellos no consigue afrontar esta tarea de forma constante a lo largo de un periodo prolongado. Sin embargo, los grandes fondos universitarios han optado por otro camino.
Tras la crisis financiera de 2008, muchas de estas instituciones invirtieron cantidades considerables en capital privado, lo que provocó un fuerte aumento de su proporción de activos no cotizados.
En los últimos años, esto les ha resultado desfavorable. Las valoraciones de las empresas privadas cayeron tras el auge de 2021 y se han recuperado mucho más lentamente que las acciones de las empresas que cotizan en bolsa. Además, ha disminuido el número de salidas a bolsa y de operaciones de adquisición de empresas. Esto ha privado a las sociedades de inversión de la posibilidad de vender sus activos y devolver el capital a los inversores.
La brecha se ha hecho bastante notable. Según un estudio de la Asociación Nacional de Directores Financieros de Colegios y Universidades (NACUBO) y Commonfund, los fondos de dotación de las universidades con activos superiores a 5.000 millones de dólares registraron una rentabilidad anual del 7,8 % durante los tres años anteriores a junio de 2025. Durante ese mismo periodo, el índice S&P 500 obtuvo una rentabilidad anual del 19,7 % .
El fondo de la Universidad de Colorado también se encontró en una situación similar. La cartera de 3.500 millones de dólares, gestionada por el fondo universitario, obtuvo una rentabilidad del 20,3 % en el año anterior a junio, lo que solo está ligeramente por debajo del índice S&P 500. En gran medida, esto puede atribuirse a la empresa SpaceX, en la que el estado comenzó a invertir en 2009.
La UNC entró en SpaceX a través de Founders Fund, una empresa de capital riesgo fundada por Peter Thiel en 2005. UNC Management fue uno de los primeros inversores de este fondo. Unos años más tarde, Founders Fund comenzó a invertir capital en la empresa de cohetes de Elon Musk.
Posteriormente, aproximadamente en 2009 o 2010, Founders Fund volvió a dirigirse a UNC Management para pedirle que invirtiera aún más fondos de la universidad en SpaceX. Holden Thorpe, que por entonces era rector de la Universidad de Carolina del Norte en Chapel Hill, se opuso rotundamente a ello.
«¿Se han vuelto locos?», recuerda Holden, dirigiéndose al equipo de inversión. «»”,”detected_source_language”:”RU


 Bitcoin
 Ethereum
 Tether
 BNB
 XRP
 USDC
 Solana
 TRON
 Zcash
 Figure Heloc