📌 Евроцентробанк прикидывает траты финансовых учреждений на цифровой евро в 6 миллиардов евро.
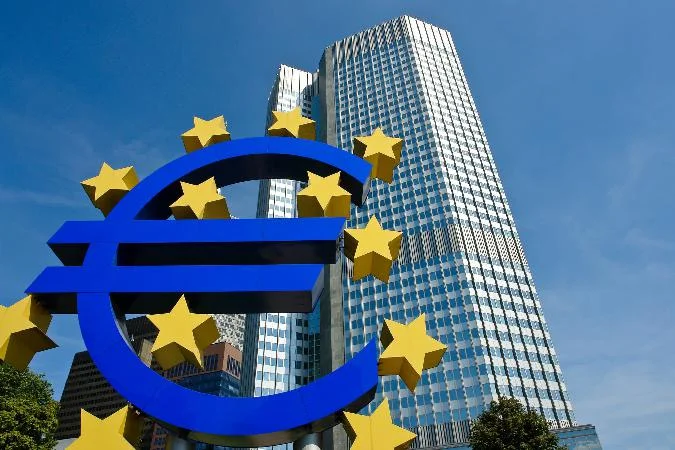
– Геополитические соображения лежат в основе концепции цифрового евро. Свыше трех четвертей всех операций по картам в Европе проходят через международные платежные системы, такие как Visa и Mastercard. Тринадцать стран еврозоны полностью зависят от этих глобальных сетей, так как у них отсутствуют собственные карточные системы.
Чиполлоне расценил подобную зависимость как стратегический риск. Обострение трансатлантической напряженности усилило эту оценку. Одновременно с этим, стремительный рост стейблкоинов, привязанных к доллару, например USDC и USDT, создает дополнительное давление на монетарный суверенитет ЕЦБ.
Запланированная структура тарифов отражает эти расчеты. Продавцы будут платить меньше, чем при использовании Visa или Mastercard. Для небольших предприятий размер сборов мог бы уменьшиться вдвое от текущего уровня. При этом расценки остаются выше, чем в национальных системах вроде итальянской Bancomat или испанской Bizum. Как следствие, международные операторы сталкиваются с усилением конкурентного давления, не вытесняя при этом локальную инфраструктуру. ЕЦБ сознательно позиционирует цифровой евро как инициативу, защищающую интересы банков. Чиполлоне убеждал представителей Итальянской банковской ассоциации (ABI) в экзистенциальной заинтересованности банков в этом проекте.
На практике банки сохраняют ключевую роль в системе цифрового евро в качестве провайдеров кошельков. Они администрируют цифровые кошельки и обладают исключительным доступом к платежной информации клиентов. При этом сам ЕЦБ видит лишь обезличенные коды транзакций, а не личные данные пользователей. Таким образом, банки получают базу данных для кросс-продаж кредитных, страховых продуктов и услуг по управлению активами.
Банки также смогут компенсировать затраты на внедрение за счет сборов с продавцов. Поскольку ЕЦБ не устанавливает комиссий за обслуживание сети, отпадают типичные издержки частных платежных систем. Более того, беспроцентные остатки с ограничениями на хранение предотвращают отток депозитов с банковских счетов в цифровой евро в периоды кризисов.
В феврале 2026 года Европарламент впервые предметно одобрил запуск цифрового евро, положив конец двухлетнему застою. Смена докладчика со Штефана Бергера на Фернандо Наваррете Рохаса в декабре 2024 года, видимо, ускорила процесс.
Уже в декабре 2025 года Совет ЕС утвердил позицию для переговоров. Основные атрибуты остались неизменными, включая статус законного платежного средства, обязательность приема для торговцев и возможность работы без подключения к сети. Подготовительный этап проекта охватывал период с ноября 2023 по октябрь 2025 года. За это время ЕЦБ разработал нормативный свод, отобрал поставщиков системных компонентов и запустил инновационную площадку для проведения тестовых рыночных операций. С ноября 2025 года проект перешел в стадию технической готовности.
Исследование ЕЦБ, проведенное на этапе подготовки, показало, что цифровой евро может способствовать росту конкуренции на европейском платежном рынке. Также 66 процентов опрошенных европейцев заявили о своей заинтересованности в проекте. Помимо цифрового евро, ЕЦБ продвигает и другие инфраструктурные инициативы, включая Pontes решение для расчетов на базе DLT, и расширение системы TIPS для трансграничных мгновенных переводов.
Чиполлоне напрямую обратился к скептикам цифрового евро. По его утверждению, опасения касательно надзора являются “ложной информацией”.
Технически защита приватности базируется на принципе распределения обязанностей. ЕЦБ обрабатывает только анонимизированные коды транзакций, в то время как банки работают исключительно с идентификационными данными клиентов. По мнению ЕЦБ, уровень защиты личной информации сопоставим с уровнем конфиденциальности наличных денег, при этом требования по противодействию отмыванию денег остаются соблюденными.


 Bitcoin
 Ethereum
 Tether
 BNB
 XRP
 USDC
 Solana
 TRON
 Figure Heloc
 Zcash